長河稅務 股權轉讓、政策性搬遷與技術轉讓的涉稅問題解析
近年來,隨著企業重組、城市更新和技術創新的不斷推進,股權轉讓、政策性搬遷及技術轉讓等業務日益頻繁。這些活動涉及復雜的稅務處理,尤其是對于長河稅務所服務的某市某廠而言,正確應對相關涉稅問題至關重要。本文將從股權轉讓、政策性搬遷和技術轉讓三個角度,分析常見涉稅問題及應對策略,幫助企業合規操作,降低稅務風險。
一、股權轉讓的涉稅問題及處理
股權轉讓是企業重組或投資退出中常見的方式,涉及企業所得稅、印花稅等多個稅種。對于某市某廠,若進行股權轉讓,需關注以下要點:
1. 企業所得稅:根據《企業所得稅法》,股權轉讓所得應計入應納稅所得額,稅率為25%。企業需準確計算轉讓收入減去股權原值及相關稅費后的凈收益,并按時申報。若涉及非居民企業,還可能涉及預提所得稅。
2. 印花稅:股權轉讓合同需按“產權轉移書據”繳納印花稅,稅率為萬分之五,由轉讓雙方各自承擔。
3. 稅務籌劃:企業可通過合理定價、利用稅收優惠(如小型微利企業政策)或選擇適當轉讓時機來優化稅負。例如,若轉讓符合特殊性稅務處理條件,可遞延納稅。
建議:企業應提前進行稅務盡職調查,確保轉讓流程合規,并咨詢專業稅務機構如長河稅務,以規避潛在爭議。
二、政策性搬遷的涉稅問題及處理
政策性搬遷通常由政府主導,涉及土地、房產等資產的補償與重置,稅務處理較為特殊。某市某廠若面臨此類情況,需注意:
1. 企業所得稅:根據《企業政策性搬遷所得稅管理辦法》,搬遷收入(如補償款)減去搬遷支出后的余額,可計入企業應納稅所得額。但若符合條件,企業可選擇在搬遷完成年度一次性納稅,或在5年內均勻計入所得。
2. 增值稅與土地增值稅:政策性搬遷獲得的補償款一般免征增值稅;土地轉讓若符合政策,可能享受減免。但重置資產時,新購設備或房產的進項稅額需按規定抵扣。
3. 稅務申報:企業需保留搬遷協議、補償憑證等資料,并在稅務機關備案,確保享受優惠。
建議:與政府部門保持溝通,明確搬遷性質,并借助長河稅務等專業服務,確保稅務處理與政策要求一致。
三、技術轉讓的涉稅問題及處理
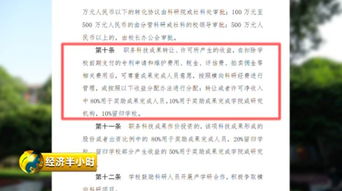
技術轉讓是推動創新的重要環節,涉及專利、專有技術等無形資產的轉移,稅務處理重點在于優惠政策的運用。某市某廠若進行技術轉讓,應關注:
1. 企業所得稅:技術轉讓所得可享受稅收優惠。根據現行政策,一個納稅年度內技術轉讓所得不超過500萬元的部分免征企業所得稅,超過部分減半征收。企業需準確核算技術轉讓收入和相關成本。
2. 增值稅:技術轉讓業務通常適用增值稅免稅政策,但需向稅務機關辦理備案手續。若涉及進口技術,還需關注關稅和進口環節增值稅。
3. 稅務合規:技術轉讓合同需明確標的、價款等要素,并按規定繳納印花稅。同時,企業應確保技術真實性,避免虛報風險。
建議:積極申請高新技術企業或技術先進型服務企業資質,以強化優惠資格,并與長河稅務合作,優化轉讓方案。
股權轉讓、政策性搬遷和技術轉讓是某市某廠可能面臨的關鍵業務,涉稅問題復雜且政策性強。企業應樹立合規意識,提前規劃稅務策略,充分利用優惠政策。長河稅務作為專業服務機構,可提供全方位支持,包括稅務咨詢、申報服務和風險管控,助力企業平穩過渡并實現稅負優化。如有具體案例,建議盡早與稅務專家溝通,確保業務順利進行。
如若轉載,請注明出處:http://www.qzhuti.cn/product/14.html
更新時間:2026-09-01 12:49:49